Il Food & Beverage si conferma una componente centrale del tessuto commerciale milanese, con un’offerta sostenuta dalla domanda di residenti e pendolari e dai flussi turistici, in un mercato sempre più selettivo.
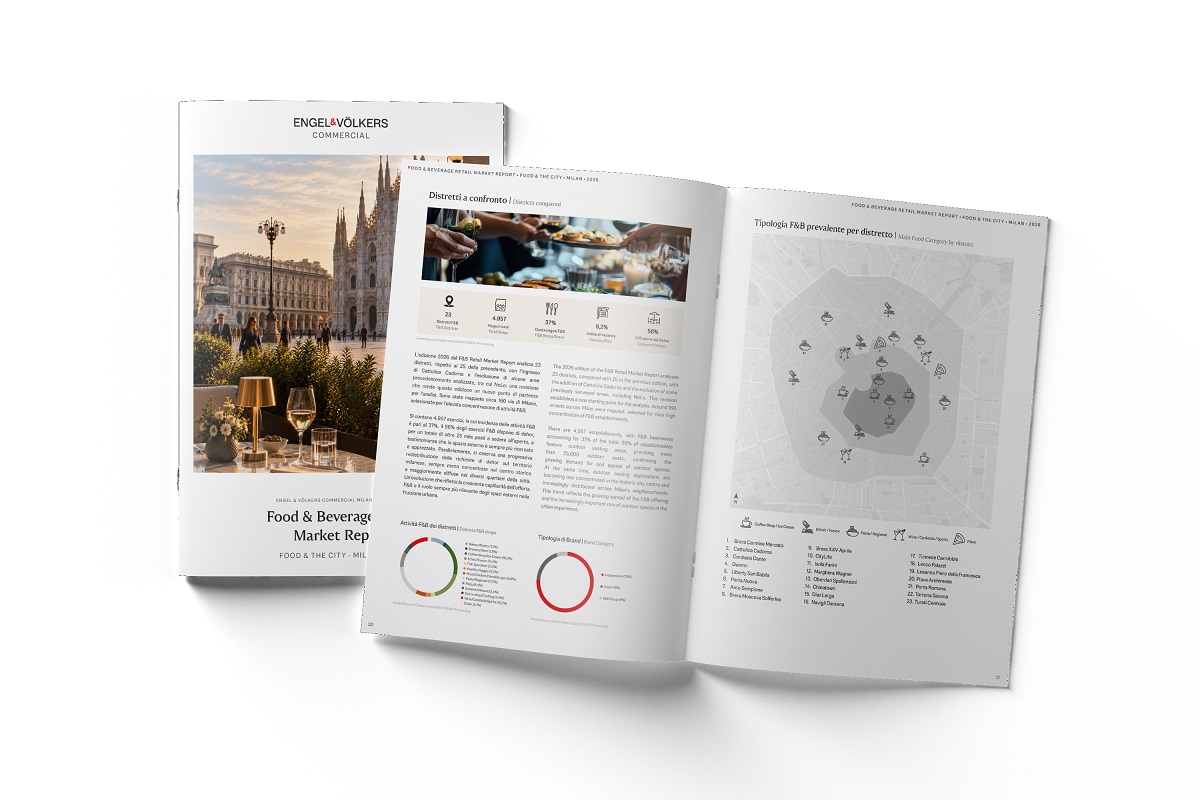
È quanto emerge dalla sesta edizione di “Food & the City • Milan • 2026”, il Food & Beverage Retail Market Report di Engel & Völkers Commercial Milano Lombardia, realizzato in collaborazione con UBRI – Unione Brand Ristorazione Italiana. Questa edizione segna un nuovo punto di partenza per l’analisi del mercato F&B milanese: la rilevazione considera ora 23 distretti, con l’ingresso di Cattolica Cadorna e l’esclusione di alcune aree precedentemente analizzate, tra cui NoLo, oltre alla revisione dei confini e delle vie considerate.
Sono circa 160 le vie selezionate per l’elevata concentrazione di attività F&B, per un totale di quasi 5.000 negozi censiti. Le attività F&B rappresentano il 37% del totale, mentre la quota di unità sfitte si attesta al 9,2%.
“La scelta della location assume quindi un valore strategico per il posizionamento dell’attività e richiede una lettura puntuale delle dinamiche commerciali e immobiliari dei singoli quartieri della città”, dichiarano Gianluca Sinisi e Roberto Magaglio, Licence Partner di Engel & Völkers Commercial Milano Lombardia.
Tra i distretti con la maggiore incidenza di attività F&B spicca Arco Sempione, con il 73% dei negozi, seguito da Oberdan Spallanzani (56%), Navigli Darsena (54%) e Isola Farini (49%). Alla forte specializzazione si accompagnano, tuttavia, dinamiche immobiliari differenti: Arco Sempione presenta un tasso di vacancy prossimo allo zero nel perimetro rilevato, Isola Farini registra una vacancy del 4%, mentre Navigli Darsena raggiunge il 13,8%.
Per leggere queste differenze, il report introduce quattro cluster definiti attraverso il canone medio di locazione e il tasso di vacancy. Una scorecard mette a confronto i distretti attraverso i principali indicatori socio-economici e di mercato, rendendo il report uno strumento di conoscenza del mercato e di orientamento per clienti, operatori e investitori, a supporto delle scelte di localizzazione e investimento.
Nel complesso, i canoni di locazione risultano tendenzialmente stabili rispetto alla precedente rilevazione. Gli aumenti più rilevanti riportati dal report interessano Brera Carmine Mercato e Brera Moscova Solferino, seguiti da Porta Romana e Turati Centrale (+9%). La lettura per distretto evidenzia quindi un mercato articolato, nel quale aree con canoni di locazione simili possono registrare tassi di vacancy anche molto diversi.
I brand indipendenti rappresentano il 75% delle attività F&B analizzate, contro il 25% riconducibile a catene e gruppi F&B. Per tipologia di offerta, caffetterie e gelaterie costituiscono la categoria più diffusa (18%), seguite dalla cucina etnica/ fusion (17,4%) e ristorazione italiana e regionale (17,3%).
Lo spazio esterno mantiene un ruolo rilevante nell’offerta: il 56% dei locali F&B dispone di dehors, per oltre 25 mila posti a sedere all’aperto. La diffusione più elevata si registra in Brera XXV Aprile (80%), Oberdan Spallanzani (76%), Arco Sempione e Brera Moscova Solferino (entrambi al 75%).
“Questo equilibrio va tutelato affrontando le sfide strutturali del comparto, dalla maggiore interlocuzione con la proprietà immobiliare a politiche capaci di bilanciare sviluppo e sostenibilità – sottolinea Vincenzo Ferrieri, Presidente UBRI. Come imprenditori, siamo convinti che il futuro del settore si costruisca attraverso un dialogo continuo tra istituzioni, Landlord, operatori e associazioni, con strategie e obiettivi condivisi”.